أرباح المصانع الصينية تسجل أبطأ نمو في 2026: مؤشرات تزايد الضغوط الاقتصادية
أظهرت بيانات رسمية صينية صدرت يوم الاثنين، الموافق 28 سبتمبر 2026، أن أرباح الشركات الصناعية في الصين سجلت أبطأ وتيرة نمو منذ بداية العام الجاري. هذه النتائج تأتي لتؤكد تزايد الضغوط والتحديات التي يواجهها قطاع التصنيع الحيوي في البلاد، وذلك في ظل عوامل متعددة أبرزها ضعف الطلب الاستهلاكي الداخلي واستمرار ارتفاع تكاليف الطاقة، وهي محددات رئيسية تؤثر بشكل مباشر على الهوامش الربحية للشركات وقدرتها على تحقيق النمو المستدام.
وتشير هذه الأرقام إلى تطور مقلق للاقتصاد الصيني، الذي يُعد ثاني أكبر اقتصاد في العالم، حيث يعتمد بشكل كبير على قوته الصناعية والتصديرية. إن تباطؤ نمو الأرباح الصناعية يعكس صورة معقدة للتحديات الاقتصادية الراهنة التي تتطلب اهتمامًا فوريًا وتدخلات سياساتية مدروسة من جانب الحكومة الصينية للحفاظ على استقرار ونمو القطاع.
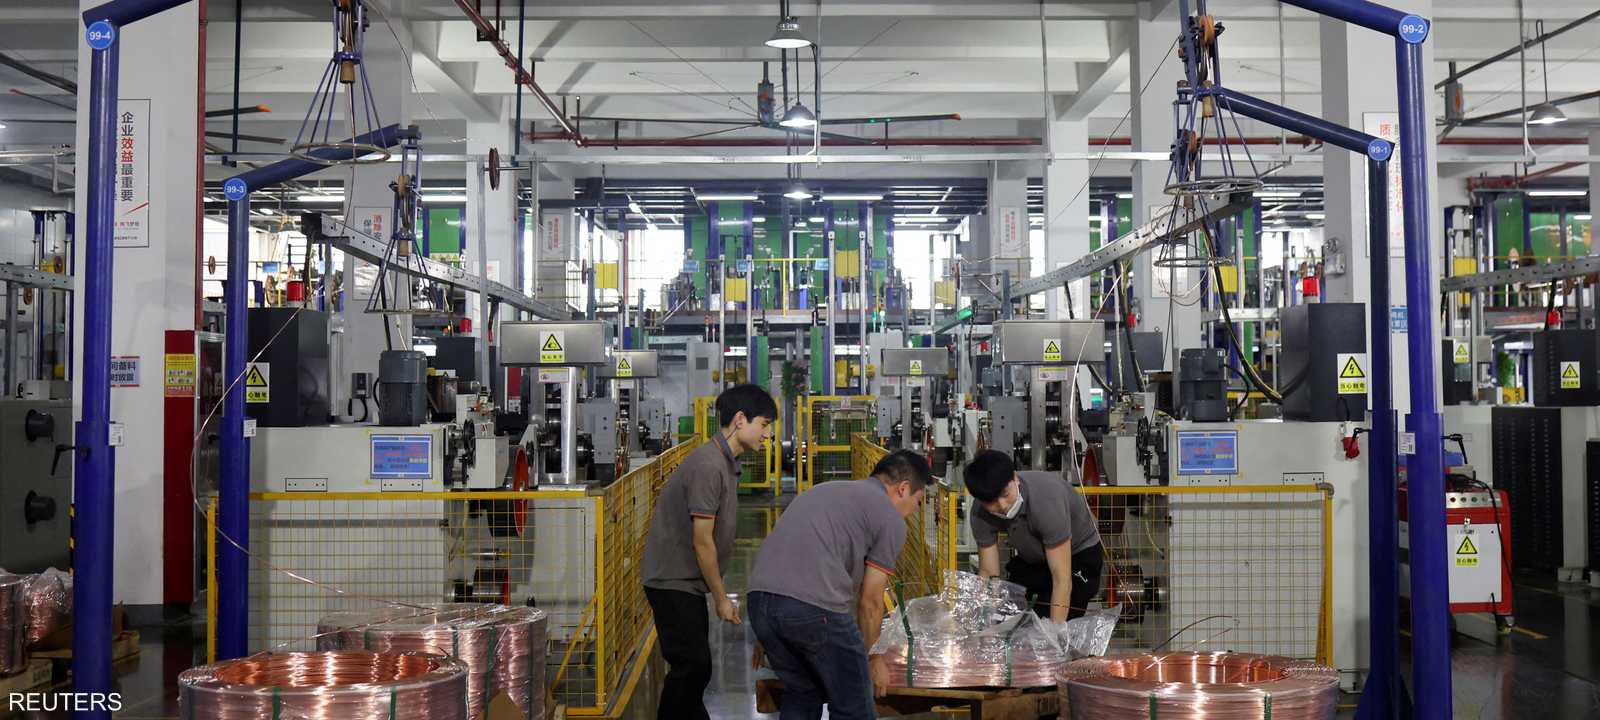
تفاصيل تباطؤ نمو الأرباح الصناعية
كشفت البيانات الصادرة عن المكتب الوطني للإحصاء الصيني (NBS) أن أرباح الشركات الصناعية الكبرى شهدت ارتفاعًا بنسبة 4.2 بالمئة فقط في شهر أغسطس 2026، مقارنة بالفترة نفسها من العام الماضي. هذا المعدل يمثل أدنى معدل نمو تسجله الشركات الصناعية منذ نوفمبر 2025، وهو الشهر الذي شهد تراجعاً مزدوج الرقم في الأرباح، مما يشير إلى فترة صعبة عانت منها الصناعة آنذاك. وما يزيد من حدة القلق هو أن هذا التباطؤ يمثل الشهر الرابع على التوالي من تراجع وتيرة النمو، بعد أن سجلت الأرباح الصناعية معدل نمو لافت بلغ 24.7 بالمئة في أبريل من العام الجاري، مما يعني فقدان زخم كبير في غضون بضعة أشهر.
وعلى صعيد الصورة الأكبر للعام حتى تاريخه، وبالنظر إلى أداء الأشهر الثمانية الأولى من العام (من يناير إلى أغسطس 2026)، فقد ارتفعت أرباح الشركات الصناعية الكبرى بنسبة 15.7 بالمئة. ورغم أن هذا الرقم يبدو إيجابيًا في المطلق، إلا أنه يمثل تراجعًا مقارنة بزيادة بلغت 17.6 بالمئة سُجلت خلال الفترة من يناير إلى يوليو من العام نفسه، وهو ما يؤكد على فقدان الزخم تدريجياً في الأداء العام للقطاع الصناعي. هذا التباطؤ المستمر في وتيرة النمو يشير إلى أن الضغوط التي تواجهها المصانع الصينية ليست عابرة، بل قد تكون مؤشرًا على تحديات هيكلية أعمق تتطلب استجابات فعالة.
الدوافع وراء التباطؤ: ضعف الطلب وارتفاع التكاليف
تعزو التقارير الرسمية والتحليلات الاقتصادية هذا التباطؤ بشكل أساسي إلى عاملين رئيسيين: ضعف الطلب الاستهلاكي المحلي وارتفاع تكاليف الطاقة. فعلى الرغم من أن الصين تعد سوقًا داخليًا هائلًا، إلا أن المستهلكين الصينيين يظهرون حاليًا ترددًا في الإنفاق، ربما بسبب حالة عدم اليقين الاقتصادي أو بسبب التداعيات طويلة الأمد لأزمة قطاع العقارات التي أثرت على ثروات الأسر وثقتها بالمستقبل. هذا التراجع في ثقة المستهلك ينعكس مباشرة في انخفاض الطلب على السلع المصنعة، مما يؤدي إلى تراجع مبيعات الشركات وتراكم المخزونات، وبالتالي الضغط على هوامش الربح.
بالإضافة إلى ذلك، فإن ارتفاع تكاليف الطاقة يشكل عبئًا كبيرًا على المصانع الصينية. مع استمرار تقلبات أسعار الطاقة العالمية، تواجه الشركات الصناعية زيادات في نفقات التشغيل، مما يقلل من صافي أرباحها حتى لو تمكنت من الحفاظ على مستويات الإنتاج. هذه التكاليف المرتفعة تضع الشركات في مأزق، حيث يصبح من الصعب عليها تمرير هذه الزيادات للمستهلكين في ظل ضعف الطلب، مما يضطرها لامتصاص جزء كبير من هذه التكاليف على حساب أرباحها. هذه المعادلة الصعبة تزيد من تعقيد المشهد أمام صانعي السياسات.
اقتصاد بسرعتين: التكنولوجيا تزدهر والصناعات التقليدية تتراجع
تبرز البيانات أيضًا صورة لاقتصاد صيني يعمل بسرعتين مختلفتين. فبينما تواجه بعض القطاعات صعوبات، تشهد قطاعات أخرى نموًا قويًا ومذهلًا، مما يشير إلى تحول اقتصادي داخلي. ويأتي هذا التباين بعد تعافٍ قوي شهدته الأرباح الصناعية في وقت سابق من العام، حيث انتقلت من نمو طفيف بلغ 0.6 بالمئة فقط خلال عام 2025 بأكمله، وهو ما كان يمثل أول ارتفاع بعد ثلاثة أعوام متتالية من التراجع، إلى تحقيق معدلات نمو من خانتين في أوائل 2026.
الذكاء الاصطناعي يقود الانتعاش
جاء هذا الانتعاش مدفوعًا بشكل رئيسي بازدهار القطاعات المرتبطة بالذكاء الاصطناعي، خصوصًا صناعة الرقائق الإلكترونية ومعدات الحوسبة. فقد قفزت أرباح قطاع الحواسيب والاتصالات والمعدات الإلكترونية بنسبة 110 بالمئة خلال الفترة من يناير إلى أغسطس 2026 مقارنة بالعام السابق. هذا النمو الهائل يستفيد من الطفرة العالمية في تطبيقات الذكاء الاصطناعي والتحول الرقمي المتسارع الذي يدفع الطلب على المكونات الإلكترونية المتقدمة والبنية التحتية للحوسبة. كما تزامن هذا الازدهار مع انتهاء ما يقرب من 3 سنوات من انكماش أسعار المنتجين عند بوابات المصانع، مما منح هذه القطاعات مساحة أكبر للنمو الربحي.
صناعات الاستهلاك تواجه تحديات حادة
في المقابل، تواجه الصناعات التقليدية وتلك المرتبطة مباشرة بالاستهلاك ضغوطًا متزايدة. فقد تراجعت أرباح صناعة السيارات بنسبة 16 بالمئة خلال الفترة نفسها من يناير إلى أغسطس. هذا التراجع يعود إلى المنافسة الشرسة وحروب الأسعار الحادة بين الشركات المصنعة، بالإضافة إلى تحديات التحول نحو السيارات الكهربائية التي تتطلب استثمارات ضخمة وتعديل سلاسل التوريد. كما سجلت قطاعات مثل الملابس والأثاث أداءً أضعف بشكل ملحوظ، وهي قطاعات تعتمد بشكل كبير على قوة الطلب الاستهلاكي الفاتر. هذا الانقسام يوضح أن الصين لا تزال في مرحلة انتقالية، حيث تسعى لتعزيز قطاعاتها التكنولوجية المتقدمة بينما تواجه تحديات في تحديث وتنشيط صناعاتها الأكثر تقليدية.
تأثير قاعدة المقارنة وتأكيدات السلطات
في محاولة لتفسير جزء من التباطؤ المسجل في أغسطس، أشار يو وينينغ، كبير الإحصائيين في المكتب الوطني للإحصاء الصيني (NBS)، إلى أن هذا التباطؤ يعود جزئيًا إلى ارتفاع قاعدة المقارنة. وأوضح أن أرباح الشركات كانت قد قفزت بنسبة 20.4 بالمئة في أغسطس من العام الماضي (2025) بعد أشهر من التراجع، وذلك نتيجة لجهود بكين للحد من حروب الأسعار في عدد من القطاعات الصناعية. هذا يعني أن النمو الحالي، وإن كان أبطأ، يقارن بفترة شهدت انتعاشًا قويًا في العام السابق، مما يجعل النسبة المئوية للنمو تبدو أقل حدة.
وعلى الرغم من هذا التفسير الإحصائي، أكد المسؤول الصيني مجدداً التزام السلطات الصينية الثابت بتعزيز الطلب المحلي وتحسين هيكل العرض لدعم النشاط الاقتصادي في البلاد. هذا التأكيد يشير إلى إدراك الحكومة للتحديات الحقيقية التي تتجاوز مجرد تأثير قاعدة المقارنة، وأن هناك حاجة ماسة لتدخلات سياساتية لدعم النمو المستدام ومعالجة القضايا الهيكلية التي تؤثر على الاقتصاد الصيني.
التحديات الاقتصادية الأوسع للصين
يأتي هذا التباطؤ في أرباح المصانع في وقت يواجه فيه ثاني أكبر اقتصاد في العالم مجموعة من التحديات الاقتصادية الكبيرة. فقد تباطأ النمو الاقتصادي الصيني خلال الربع الثاني من عام 2026 إلى أضعف مستوى له منذ أكثر من ثلاث سنوات، مما يؤكد على أن التعافي الاقتصادي بعد الجائحة لم يكن بالسرعة أو القوة المرجوة. لا تزال أزمة القطاع العقاري تلقي بظلالها الكثيفة على الاقتصاد، حيث تستمر في الضغط على الاستهلاك والاستثمار على حد سواء. فالعديد من الأسر الصينية شهدت تراجعًا في قيمة أصولها العقارية، مما أثر على ثقتها وقدرتها على الإنفاق، بينما يتردد المطورون في بدء مشاريع جديدة، مما يضر بقطاع الإنشاءات والصناعات المرتبطة به.
علاوة على ذلك، أظهرت مؤشرات مديري المشتريات (PMI) الرسمية، التي تقيس النشاط الصناعي، انكماشًا للشهر الثاني على التوالي في يوليو وأغسطس، مما يشير إلى تراجع في النشاط التصنيعي. كما تباطأت مبيعات التجزئة، مما يعكس ضعف ثقة المستهلكين وتقلص إنفاقهم، في حين تعمقت حالة الضعف في الاستثمارات الحضرية. ورغم هذه المؤشرات السلبية، شهد الإنتاج الصناعي بعض التحسن، ولكن هذا التحسن كان مدعومًا بشكل كبير بقوة الصادرات، مما يعني أن الطلب الخارجي كان عامل دعم رئيسي، في حين يظل الطلب الداخلي نقطة ضعف تحتاج إلى معالجة جذرية.
توقعات بمزيد من الإجراءات التحفيزية
في هذا السياق الاقتصادي المليء بالتحديات، يتوقع اقتصاديون على نطاق واسع أن تلجأ الحكومة الصينية إلى إجراءات تحفيزية إضافية لدعم ربحية الشركات واستقرار الاقتصاد. ويأتي هذا التوقع خاصة مع تزايد عمليات إعادة الهيكلة والاندماج في الصناعات التي تواجه ضعفًا في الطلب ومنافسة محتدمة، حيث تحتاج هذه الشركات إلى دعم حكومي لتجاوز الأوقات الصعبة والحفاظ على وظائفها.
وفي تصريح لشبكة سي إن بي سي الأميركية، قال ألان فون ميرين، الخبير الاقتصادي المختص بالصين لدى دانسكه بنك (Danske Bank)، إن السلطات الصينية ستكثف على الأرجح تنفيذ السياسات الداعمة خلال النصف الثاني من عام 2026. وأضاف فون ميرين أن بكين قد تسرع الاستثمارات في قطاعات استراتيجية حيوية، تشمل شبكات الكهرباء والمياه، ومراكز البيانات، وشبكات الاتصالات، وخطوط الأنابيب الحضرية، وشبكات الخدمات اللوجستية. وتهدف هذه الاستثمارات إلى تعزيز النشاط الاقتصادي على المدى القصير والطويل، ودعم النمو المستدام، فضلاً عن بناء بنية تحتية حديثة تدعم التحول الرقمي والتكنولوجي للبلاد. هذه الإجراءات تهدف إلى ضخ السيولة في الاقتصاد، وخلق فرص عمل، وتحفيز الطلب، مما قد يساعد في تخفيف الضغوط عن القطاع الصناعي وتحقيق تعافٍ اقتصادي أوسع.
تعليقات
إرسال تعليق